住宅ローン、大手行・地銀に存在感=日銀利上げで競争の構図変化
日銀の利上げに連動する形で金利上昇が続く住宅ローン市場で、大手銀行や地方銀行の存在感が増している。「金利のある世界」が本格到来したことで、低金利で貸し出す代表格だったインターネット銀行はローン金利を引き上げ、優位性が薄れた。融資の原資となる預金の獲得競争を巡る優劣が、競争の構図を変え始めている。
住宅ローン比較診断サービス「モゲチェック」を運営するMFSによると、8月に同サービス経由で申し込まれた住宅ローン件数の割合は、ネット銀が41.5%、地銀が37.7%、メガバンクが19.9%だった。ネット銀が8割を占めた3月から差は大幅に縮まった。
背景には提示する金利の差が縮小していることがある。大半の利用者が選ぶ変動型は、8月の平均金利がネット銀1.21%、地銀1.23%、メガバンク1.08%だった。MFSの塩沢崇取締役は「金利のある世界の到来で預金の調達コストが勝負の鍵を握るようになり、給与振込口座などを押さえるメガバンクや地銀が相対的に優位になり始めている」と指摘する。
変動金利は日銀の利上げ後、短期金利に連動して引き上げられる。日銀は今後も利上げを続ける意向で、「ネット銀は住宅ローン貸し出しにブレーキを踏まざるを得ない状況が続く」(塩沢氏)とみられる。
一方、住宅ローンのうち、固定金利型は長期金利に連動する傾向がある。現在、変動を2%超上回っており、塩沢氏は「金利差が逆転するには0.25%の利上げが9回必要だ」と指摘し、当面は変動型の方が有利との見方を示した。みずほ総合研究所の服部直樹チーフ日本経済エコノミストは「日銀による利上げの進展で過度な物価上昇リスクが小さくなり、長期金利の上昇圧力が徐々に和らぐ」と想定。6月の日銀利上げ時に比べ、今回は影響が小さくなると予想している。
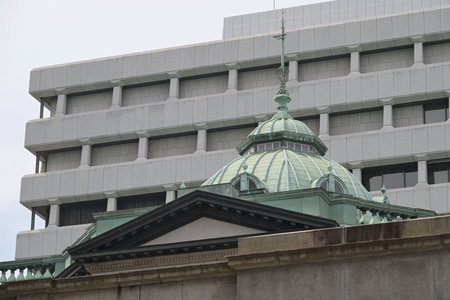
〔写真説明〕日銀本店=東京都中央区
2026年09月19日 09時12分